핵심 직답 (Direct Answer)
TL;DR (3줄 핵심 요약)
- 기술적 변곡점: 3D NAND 300단 돌파 및 1,000단 적층 로드맵 진입으로 장시간 식각 공정을 버티는 하드마스크 증착용 ACL(Amorphous Carbon Layer)과 웨이퍼 휨 방지 BSD(Backside Deposition) 장비 수요가 폭증하고 있습니다.
- 체질 개선과 적용처 확장: 과거 낸드 편중에서 벗어나 DRAM 매출 비중이 60% 이상으로 안착했으며, BSD 장비가 SK하이닉스 HBM 및 선단 DRAM, 삼성전자 파운드리 4nm HBM Base Die로 적용처를 3단 확장 중입니다.
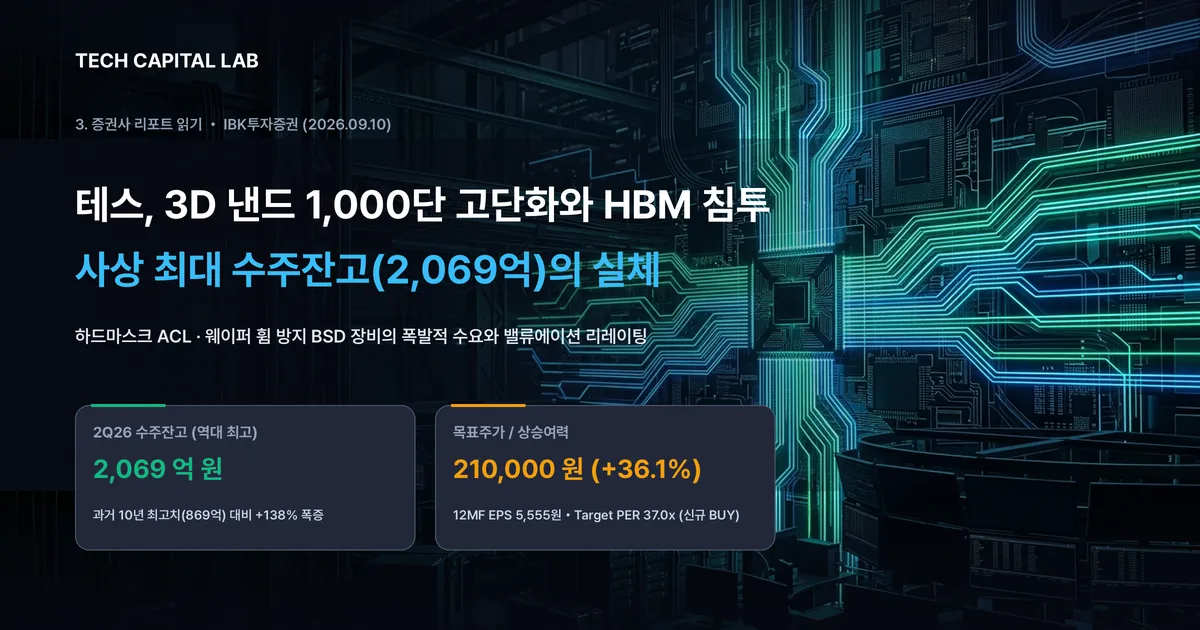
- 사상 최대 수주잔고와 밸류에이션: 2Q26 기준 수주잔고가 역대 최고치인 2,069억 원(과거 10년 분기 최고 869억 원)을 기록했으며, 12개월 선행 EPS 5,555원에 Target PER 37.0배를 적용해 목표주가 210,000원(상승여력 +36.1%)으로 매수 의견이 제시되었습니다.
들어가는 글: 낸드 장비사의 꼬리표를 떼어내는 구조적 대전환
국내 반도체 소부장 생태계에서 테스(095610)는 오랜 기간 ‘국내 메모리 제조사의 3D NAND 투자 사이클에 종속된 기업’이라는 평가를 받아왔습니다. 전공정 증착 분야에서 원자층 증착(ALD) 같은 초미세 선단 공정 노출도가 높은 동종 피어(원익IPS, 유진테크, 주성엔지니어링 등) 대비 상대적으로 낮은 밸류에이션 배수(Multiple)를 받아왔던 이유도 바로 이 낸드 편중 리스크 때문이었습니다.
그러나 2026년 하반기를 기점으로 테스를 둘러싼 펀더멘털 환경은 완전히 다른 국면에 진입했습니다. 메모리 업계의 3D NAND 300단 돌파(SK하이닉스 321단 출하 본격화)와 1,000단 적층 로드맵 공식화는 식각 공정 난도를 기하급수적으로 끌어올리며 하드마스크 증착(ACL) 장비의 필수성을 극대화하고 있습니다.
여기에 더해 HBM 적층수 증가(12단-16단)에 따른 웨이퍼 휨 방지 BSD 장비의 신규 채택, 그리고 SK하이닉스 M15X와 삼성전자 평택 P4-P5, 용인 메가팹 Y1으로 이어지는 DRAM 선단 증설 사이클이 맞물리고 있습니다.
이번 글에서는 IBK투자증권(2026.09.10 발간, 강민구 연구원)의 신규 커버리지 리포트 《도움닫기 끝, 적용처 3단 점프 시작》의 실증 데이터를 바탕으로, 테스의 장비 포트폴리오 확장과 2,069억 원에 달하는 사상 최대 수주잔고의 실질적인 재무적 함의를 면밀히 짚어봅니다.
1. 3D NAND 1,000단 로드맵이 부른 ACL·BSD 장비 슈퍼사이클
메모리 제조사들이 수직으로 셀을 높이 쌓아 올릴수록 전공정에서는 두 가지 치명적인 물리적 한계에 직면합니다. 첫째는 깊은 홀(Hole)을 파 내려가는 초고난도 HARC(High Aspect Ratio Contact) 식각 공정에서 패턴이 무너지는 현상이고, 둘째는 얇아진 웨이퍼가 열과 응력을 견디지 못하고 휘어지는 웨이퍼 워피지(Warpage) 현상입니다.
테스는 이 두 가지 병목 현상을 해결하는 핵심 PECVD(플라즈마 화학기상증착) 장비 라인업을 독점적으로 공급하고 있습니다.
| 장비명 | 핵심 기능 및 공정 역할 | 주요 적용처 및 기술 엣지 |
|---|---|---|
| ACL (Amorphous Carbon Layer) | 웨이퍼 표면에 비정질 탄소막(Hard Mask)을 증착하여 장시간의 가혹한 식각 공정 중 포토레지스트(PR) 패턴 붕괴 방지 | 3D NAND 300단 이상 필수, DRAM 커패시터 HARC 식각으로 확대 |
| BSD (Backside Deposition) | 웨이퍼 후면에 특수 박막(SiO, SiN)을 형성해 전면부 응력을 정밀 제어하고 웨이퍼 휨 방지 | 3D NAND 필수 ➔ HBM 12단 이상 적층 공정 및 선단 DRAM 신규 침투 |
| HD-ACL (High Density ACL) | 기존 ACL 대비 선택비(Selectivity)를 대폭 높인 고밀도 하드마스크 박막 증착 | DRAM 1d(10나노급 4세대) 이하 초미세 선단 공정 진입 |
| TETRA (SiCN 증착) | 고유전율 절연막 및 식각 저지 박막 형성 | 삼성전자 DRAM 선단 공정 인증 완료 |
2025년 SK하이닉스가 세계 최초로 321단 낸드 출하를 개시한 이후, 2026년 기준 전체 생산량의 10% 수준이 300단 이상 고단화 라인으로 전환되고 있습니다. 셀 단수가 1,000단 로드맵으로 향할수록 하드마스크 증착 두께와 정밀도 요구치는 정비례하여 증가하며, 이는 테스의 장비 대당 판가(ASP) 상승과 직결됩니다.
2. DRAM에서 HBM까지: 장비 포트폴리오의 3단 점프
테스가 시장에서 가장 강력하게 재평가받아야 하는 본질은 매출 믹스의 극적인 체질 개선에 있습니다.
과거 2019-2023년 테스의 매출 비중은 낸드가 60% 이상을 차지하며 낸드 업황 부진 시 극심한 감익을 겪었습니다. 그러나 2024년 DRAM 매출 비중이 77%로 골든크로스를 기록한 이후, 2025-2028년 예상 DRAM 매출 비중은 60% 안팎을 안정적으로 유지할 전망입니다.
| 단계 | 시기 | 적용 공정 및 핵심 장비 | 전략적 함의 |
|---|---|---|---|
| 1단계 | 과거 | 3D NAND 전공정 ACL · BSD 장비 공급 | 낸드 투자 사이클 단일 의존 |
| 2단계 | 현재 | 선단 DRAM (1b, 1c, 1d) 커패시터 하드마스크 및 절연막 확대 | DRAM 매출 비중 60% 이상 안착 |
| 3단계 | 미래 | HBM 12단-16단 적층 패키징 공정 및 파운드리 4nm Base Die BSD 침투 | HBM·파운드리 전공정 종합 장비사 도약 |
핵심 체크포인트: HBM향 BSD 장비의 침투 가치
- HBM은 D램 칩을 TSV(실리콘 관통전극)로 12단 내지 16단까지 수직으로 쌓아 올리기 때문에, 칩을 극도로 얇게 연마(Grinding)해야 합니다.
- 이 과정에서 발생하는 웨이퍼 후면 휨과 열팽창 스트레스를 억제하기 위해 테스의 BSD 장비가 SK하이닉스 DRAM 및 HBM 공정 인증을 공식 완료했습니다.
- 나아가 삼성전자 파운드리가 제조하는 차세대 HBM 4nm Base Die(베이스 다이) 라인으로도 BSD 장비의 적용처 확장이 가시화되고 있습니다.
3. 사상 최대 수주잔고(2,069억)와 고객사 다변화
반도체 전공정 장비 기업의 주가와 실적은 수주잔고(Order Backlog)와 가장 높은 양의 상관관계를 보입니다. 특히 테스는 장비 수주 이후 납품 및 매출 인식까지 걸리는 리드타임이 상대적으로 짧아 수주잔고의 폭증이 즉각적인 분기 실적 퀀텀점프로 이어지는 구조를 지닙니다.
과거 10년(2014-2024년) 동안 테스의 분기 최대 수주잔고는 슈퍼사이클 정점이었던 2021년 1분기의 869억 원에 불과했습니다. 그러나 2026년 2분기(2Q26) 기준 테스의 수주잔고는 2,069억 원을 기록하며 역사상 사상 최대치를 경신했습니다.
| 구분 | 2024년 | 2025년 | 2026년(E) | 2027년(E) | 2028년(E) |
|---|---|---|---|---|---|
| 매출액 (억 원) | 2,400 | 3,511 | 4,755 | 5,703 | 7,270 |
| 영업이익 (억 원) | 380 | 580 | 960 | 1,280 | 1,810 |
| 영업이익률 (OPM) | 15.8% | 16.5% | 20.2% | 22.5% | 24.9% |
| 지배주주순이익 (억 원) | 430 | 590 | 1,000 | 1,160 | 1,610 |
| 수주잔고 (2Q 기준) | - | - | 2,069억 (사상 최대) | 신규 Fab 증설 연동 | P5 / Y1 증설 연동 |
고객사 포트폴리오 역시 삼성전자와 SK하이닉스 투톱 체제에서 벗어나고 있습니다. 신규 상장에 성공한 중국 CXMT(창신메모리)의 대규모 D램 증설로 인해 중국향 매출 비중이 2026년 전사 매출의 10% 수준까지 확대될 전망이며, 미국 및 일본 글로벌 메모리 제조사를 대상으로 한 데모(Demo) 장비 평가도 순조롭게 진행 중입니다.
4. 밸류에이션 및 목표주가 산정 근거
IBK투자증권은 테스에 대해 투자의견 매수(BUY) 및 목표주가 210,000원으로 신규 커버리지를 개시했습니다. 2026년 9월 9일 종가(154,300원) 대비 상승여력은 약 +36.1%입니다.
- 12개월 선행 주당순이익(12MF EPS): 5,555원
- 적용 Target Multiple: 37.0배
- 타깃 멀티플 산출 근거: 국내 반도체 전공정 장비 대표 4사(원익IPS, 피에스케이, 브이엠, 유진테크)의 2026년 예상 평균 P/E 52.8배에서, 테스의 제품군이 PECVD 기술에 집중되어 있다는 점을 감안해 보수적으로 30%를 할인하여 적용.
현재 주가는 12개월 선행 실적 기준 PER 27.8배 수준으로 과거 밴드 상단 부근에 위치해 있으나, 낸드 단일 리스크 해소, HBM 전공정 신규 침투, 사상 최대 수주잔고라는 3대 체질 개선 요인을 감안할 때 동종 전공정 피어 그룹 수준으로의 정당한 밸류에이션 리레이팅이 전개될 것으로 판단됩니다.
자주 묻는 질문 (FAQ)
Q1. 테스의 주력인 PECVD 장비는 선단 미세화에서 ALD 대비 경쟁력이 떨어지지 않나요?
식각 공정 보호용 탄소계 하드마스크(ACL)와 웨이퍼 후면 스트레스 완화 박막(BSD)은 수백 나노 두께를 빠르게 균일하게 증착해야 하는 특성상, 원자 한 층씩 극도로 느리게 쌓는 ALD보다 생산성과 경제성 측면에서 PECVD가 절대적으로 유리하고 독점적인 위치를 차지합니다.
Q2. 수주잔고 2,069억 원의 실적 반영 시점은 언제인가요?
반도체 전공정 장비는 통상 PO(발주) 접수 후 3-6개월 내에 팹(Fab)에 입고되며 셋업 후 검수를 거쳐 매출로 인식됩니다. 따라서 2Q26에 집계된 2,069억 원의 수주잔고는 2026년 하반기(3Q-4Q26)와 2027년 상반기 실적으로 집중 반영되어 가파른 영업이익률 개선을 이끌게 됩니다.
Q3. 투자 시 유의해야 할 주요 리스크 요인은 무엇인가요?
국내 메모리 고객사의 신규 휑 증설(M15X, P4) 스케줄의 일시적 지연 가능성, 대중국 반도체 장비 수출 통제 규제 강도 변화, 그리고 1d D램용 신규 HD-ACL 장비의 최종 양산 라인 평가 일정이 주요 모니터링 변수입니다.
결론 및 투자 시사점
테스는 더 이상 ‘사이클에 흔들리는 낸드 주변부 장비사’가 아닙니다.
3D NAND 1,000단 고단화의 절대 수혜(ACL), 12단-16단 HBM 및 선단 D램으로의 영토 확장(BSD), 그리고 역사상 유례없는 2,069억 원의 수주잔고는 동사의 구조적 이익 레벨업을 증명하는 명확한 실증 데이터입니다. 전공정 증착 장비 생태계의 패러다임 변화에 주목해야 할 시점입니다.
🔗 관련 글 함께 읽기 (TechCapitalLab 반도체 심층 분석)
- 반도체 수급 해석의 변화: 가격과 플로우 채널의 분리 분석
- 중국 반도체의 맹추격: CXMT·YMTC의 증설과 한국 소부장 영향
- 삼성전자 파운드리 가격 인상과 평택 복합 팹 투자 전략
- 엔비디아·삼성전자·SK하이닉스 반도체 디커플링의 본질
본 분석은 IBK투자증권 리서치본부 기업분석 리포트(2026.09.10, 강민구 연구원) 및 금융감독원 전자공시시스템(DART) 자료를 바탕으로 작성되었습니다. 본 포스팅은 정보 제공을 목적으로 하며 특정 금융투자상품에 대한 매수 또는 매도 추천이 아닙니다. 모든 투자의 최종 결정과 책임은 투자자 본인에게 있습니다.