핵심 직답 (Direct Answer)
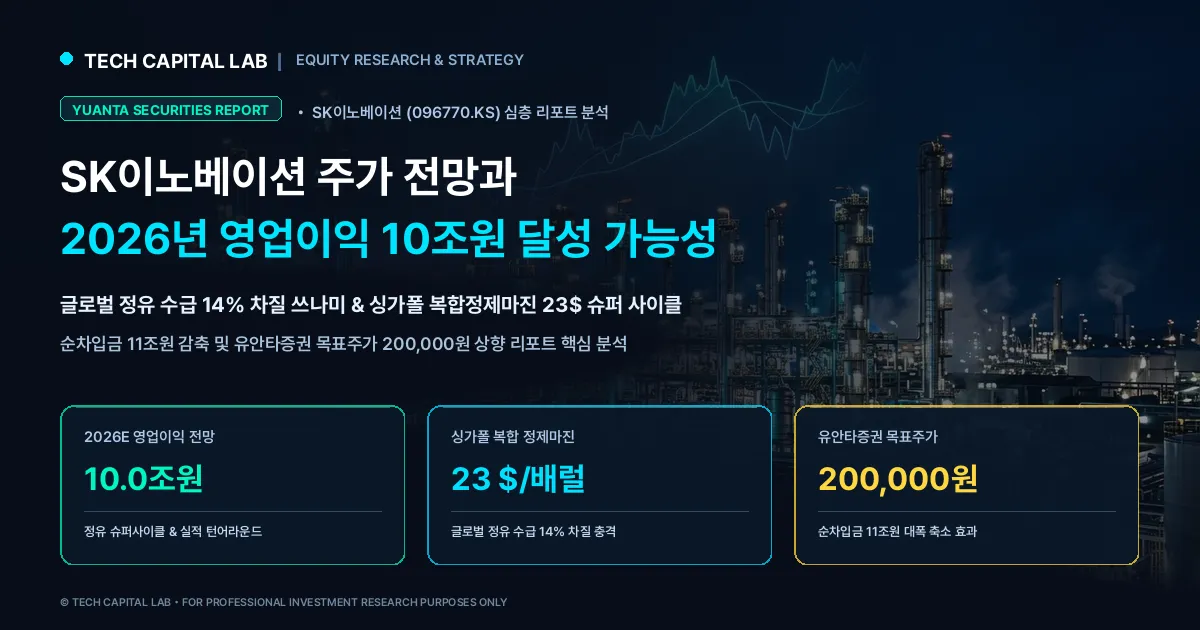
유안타증권이 SK이노베이션의 2026년 영업이익을 10조 원으로 추정하며 목표주가를 20만 원으로 상향했습니다. 글로벌 공급 차질 14%와 정제마진 초호황, 구조조정 분석.
TL;DR 3줄 요약
- 유안타증권은 SK이노베이션의 2026년 연간 영업이익이 10조 553억 원에 달하며 사상 최대 실적을 기록할 것으로 전망하고 목표주가를 20만 원으로 상향했습니다.
- 중동 분쟁, 사우디 등 설비 파손, 러-우 전쟁 장기화로 글로벌 석유 공급의 14%가 막히면서 복합 정제마진이 배럴당 20달러를 넘는 초호황 사이클에 진입했습니다.
- 배터리 사업(SK온) 적자 대폭 축소와 잉여현금 창출(FCF 4.5조 원)을 통해 순차입금을 기존 29조 원에서 18조 원대까지 대폭 줄이는 재무 턴어라운드가 기대됩니다.
정유 대장주의 대반전: 영업이익 10조 원 시대의 개막
2024년과 2025년 대규모 배터리 설비투자와 유가 변동성으로 극심한 주가 조정을 겪었던 SK이노베이션이 전례 없는 실적 횡재(Windfall) 국면에 진입하고 있습니다.
유안타증권(황규원 연구원)은 2026년 9월 15일 발간한 기업 분석 리포트에서 SK이노베이션의 2026년 연간 매출액을 102조 2,974억 원, 영업이익을 10조 553억 원(영업이익률 9.8%)으로 추정했습니다. 2025년 연간 영업이익(4,487억 원) 대비 무려 22배 이상 급증하는 파격적인 수치입니다.
이에 따라 투자의견 매수(Buy)를 유지하고, 목표주가를 기존 17만 원에서 20만 원으로 17.6% 상향 조정했습니다. 현재 주가(13만 원대) 대비 46%의 추가 상승 여력이 존재한다는 평가입니다.
글로벌 석유 공급망 14% 마비: 3중 쓰나미 효과
유안타증권이 2026년 실적 폭증을 확신하는 핵심 배경은 글로벌 원유 및 석유제품 시장을 덮친 3중 수급 차질 쓰나미입니다.
현재 전 세계 석유화학 및 정유 공급망은 세 가지 복합 요인으로 인해 전체 수요의 약 14%에 달하는 공급 공백을 겪고 있습니다.
- 이란 분쟁 장기화에 따른 원유 공급 차질 (4-6%): 중동 정세 불안으로 주요 원유 수송로의 수급 차질이 지속되고 있습니다.
- 중동 석유화학 및 정유 설비 파손 후 재가동 지연 (2-3%): 사우디 파이프라인 파손 등 약 280만 b/d 규모의 설비 복구가 늦어지고 있습니다.
- 러시아-우크라이나 전쟁 여파 (3-4%): 동유럽 정유 및 에너지 설비 타격으로 300만-400만 b/d의 공급 능력이 상실되었습니다.
이로 인해 아시아 정유업황의 수익성 잣대인 복합 정제마진(OSP 적용 후)은 2025년 배럴당 3.6달러 수준에서 2026년 상반기 15.2달러, 2026년 하반기에는 20-23달러선까지 치솟고 있습니다. 정유사가 원유를 사와서 휘발유와 경유로 정제해 팔 때 남기는 마진이 평년 평균(6.2달러)의 3배를 웃도는 초호황입니다.
사업 부문별 실적 추정: 정유와 윤활유의 쌍끌이
SK이노베이션의 2026년 10조 원 영업이익은 본업인 정유와 고수익 윤활유가 강력하게 견인하며, 배터리 부문의 적자 축소가 뒷받침합니다.
| 사업 부문 | 2025년 영업손익 | 2026년 예상 영업이익 | 주요 실적 드라이버 및 특징 |
|---|---|---|---|
| 석유정제 (SK에너지) | 3,499억 원 | 6조 2,000억 원 | 글로벌 공급 차질로 인한 정제마진 폭등 수혜 |
| 윤활유 (SK엔무브) | 6,076억 원 | 2조 2,000억 원 | 고급 윤활기유(Group III) 글로벌 공급 부족 |
| E&S (LNG/발전) | 6,811억 원 | 9,544억 원 | LNG 직도입 및 직공급을 통한 안정적 전력 판매 |
| 배터리 (SK온) | △9,235억 원 (적자) | △964억 원 (적자 대폭 축소) | 미국 포드 합작 축소 및 공장 가동률 정상화 |
| 합계 (연결 전체) | 4,487억 원 | 10조 553억 원 | 전년 대비 약 22배 폭증 (영업이익률 9.8%) |
재무구조 혁신: 4대 구조조정과 순차입금 11조 원 축소
그동안 SK이노베이션의 주가 발목을 잡았던 가장 큰 요인은 30조 원에 육박했던 대규모 차입금이었습니다. 하지만 2026년을 기점으로 재무구조가 급격히 개선되고 있습니다.
첫째, 잉여현금흐름(FCF)의 5년 만의 플러스 전환입니다. 영업활동을 통해 창출되는 잉여현금이 2026년 4.5조 원, 2027년 1.5조 원으로 추정되며 자체 현금으로 빚을 갚는 구조가 안착되었습니다.
둘째, 그룹 차원의 선제적 사업 구조조정이 순조롭게 진행되고 있습니다.
- 배터리 캐파 다운사이징: 미국 포드 합작법인 철수를 통해 무리한 설비투자를 192GW에서 135GW 수준으로 줄였습니다.
- 분리막 자회사(SKIET) 흡수합병: 소규모 합병을 통해 지배구조를 단순화하고 경영 효율을 높였습니다.
- 도시가스(SK시티가스홀딩스) 매각: 글로벌 사모펀드 KKR에 매각하여 상환전환우선주(RCPS) 3.2조 원을 현물 청산할 예정입니다.
- 울산 석화 NCC 설비 정리: 노후 설비 박스업(가동 중단)을 통해 공급 과잉 리스크를 사전에 차단합니다.
이러한 현금 창출과 구조조정에 힘입어 연결 순차입금은 2024년 29조 원에서 2025년 24조 원, 2026년 20조 원, 2027년에는 18조 원대까지 총 11조 원가량 급감할 전망입니다.
밸류에이션 분석: PBR 0.9배에서 1.2배로 재평가
유안타증권은 SK이노베이션의 사업 부문별 가치(SOTP)를 합산하여 적정 주당 가치를 산출했습니다.
영업자산가치 53.3조 원(석유정제 35.6조, 윤활유 8.7조, 발전 7.7조, 배터리 15.4조 원 등)에서 순차입금 23.2조 원과 탄소부채를 차감하여 산출한 주주가치는 약 34.1조 원(주당 20만 원)입니다.
과거 SK이노베이션의 PBR 밴드는 0.5배에서 1.4배 사이에서 등락했습니다. 현재 주가는 2026년 예상 장부가치 대비 PBR 0.9배 수준에 불과하여, 연간 영업이익 10조 원의 현금 창출력과 재무 리스크 해소를 감안할 때 역사적 평균 수준인 PBR 1.2배(20만 원)까지의 리레이팅이 충분히 가능하다는 결론입니다.
팩트와 투자 체크포인트 비교
확인된 객관적 팩트
- 유안타증권이 SK이노베이션의 목표주가를 17만 원에서 20만 원으로 상향했습니다.
- 2026년 예상 실적은 매출액 102.3조 원, 영업이익 10.0조 원, 지배주주 순이익 3.6조 원입니다.
- 복합 정제마진은 배럴당 20달러를 돌파하며 2022년 러-우 전쟁 발발 당시 수준을 넘어서고 있습니다.
- 2024년 29조 원이던 순차입금은 2026년 20조 원, 2027년 18조 원으로 단계적 축소가 예상됩니다.
투자 시 유의해야 할 변수
- 중동 분쟁이 조기에 완전 종식되거나 사우디 등 파손 설비의 복구 속도가 예상보다 빨라질 경우 정제마진이 조기 정상화될 수 있습니다.
- 자회사 합병 및 자산 매각 과정에서의 최종 거래 조건과 일정이 단기 주가 변동성을 유발할 수 있습니다.
자주 묻는 질문 (FAQ)
Q1. 정제마진이 오르면 SK이노베이션 실적에 얼마나 직접적인 도움이 되나요? SK이노베이션은 하루 111.5만 배럴의 원유를 정제할 수 있는 국내 최대 정제설비를 보유하고 있습니다. 복합 정제마진이 배럴당 1달러 상승할 때마다 연간 수천억 원의 영업이익 증가 효과가 발생하므로, 마진 20달러 돌파는 실적에 결정적인 영향을 줍니다.
Q2. 배터리 사업(SK온)의 적자는 주가에 여전히 부담인가요? 과거에는 조 단위의 연간 적자와 무리한 차입이 주가를 짓눌렀으나, 포드와의 합작 청산 및 설비 슬림화를 통해 2026년 적자 규모가 900억 원대 수준으로 대폭 축소될 전망입니다. 본업인 정유와 윤활유의 막대한 현금 창출이 배터리 부담을 완전히 압도하는 국면에 진입했습니다.
작성 기준일 및 안내 사항
- 작성 기준일: 2026년 9월 15일
- 분석 대상 리포트: 유안타증권 황규원 연구원 (2026.09.15 발간)
- 본 포스팅은 증권사 리서치 리포트를 바탕으로 작성된 기업 분석 콘텐츠이며, 특정 종목에 대한 투자 권유나 매수 추천이 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다.