핵심 직답 (Direct Answer)
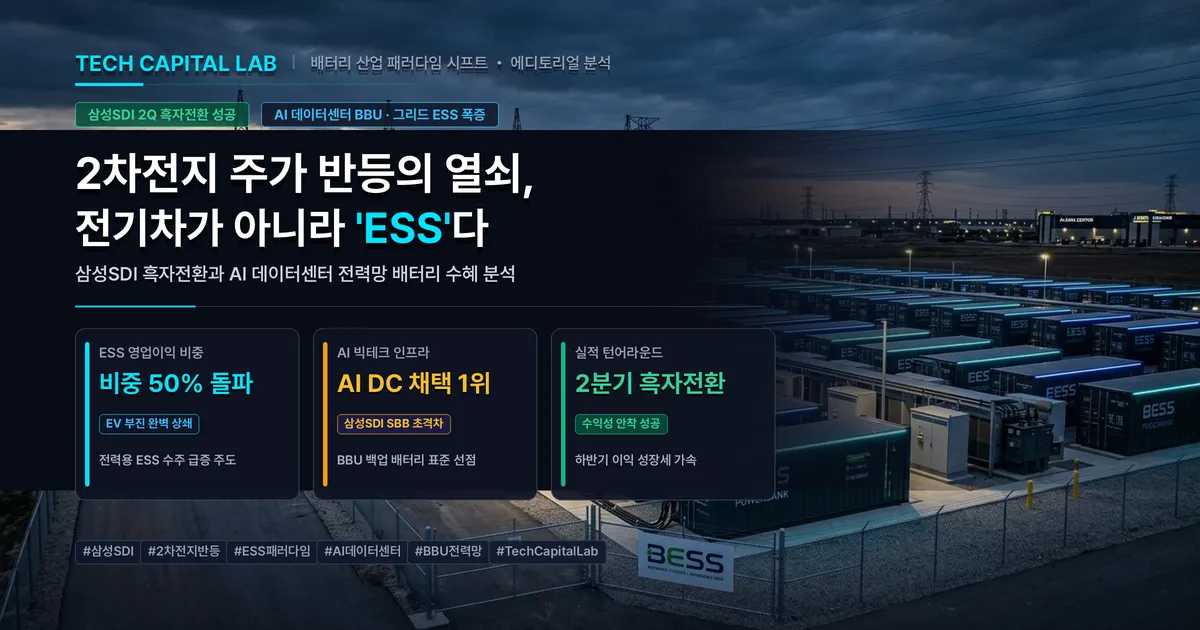
전기차 캐즘 속에서 2차전지의 주도권이 ESS(에너지저장장치)로 이동하고 있습니다. 삼성SDI의 흑자전환과 AI 데이터센터 전력망 수혜의 실체 분석.
TL;DR 3줄 요약
- 전기차(EV) 수요 둔화(캐즘)가 장기화되는 가운데, 2차전지 산업의 실질적인 반등 축이 인공지능(AI) 데이터센터와 전력망용 ESS로 전면 이동했습니다.
- 삼성SDI는 ESS 사업 비중 확대를 통해 2분기 영업이익 흑자 전환에 성공하며, 전체 영업이익의 약 50%를 ESS 부문에서 창출하는 체질 개선을 입증했습니다.
- 단순 전기차용 양극재 기업과 대규모 ESS 수주를 확보한 셀 제조사 간의 주가 디커플링이 심화되고 있어 선별적 접근이 필요한 시점입니다.
전기차 캐즘의 늪과 2차전지 시장의 재편
지난 수년간 2차전지 산업을 견인했던 핵심 동력은 전기차(EV)였습니다. 하지만 글로벌 완성차 기업들의 전동화 속도 조절과 보조금 축소로 인해 배터리 업계는 극심한 수요 공백기(캐즘)를 겪어왔습니다.
이러한 침체 국면에서 새로운 구원투수로 떠오른 분야가 바로 에너지저장장치(ESS, Energy Storage System)입니다.
생성형 AI의 폭발적 성장으로 인해 전 세계 데이터센터의 전력 소모량이 급증하면서, 24시간 중단 없는 전력 공급을 보장하는 백업 배터리(BBU)와 신재생에너지 전력망 연계용 ESS 수요가 폭발적으로 늘어났기 때문입니다.
이제 2차전지 섹터를 단순히 ‘전기차 테마’로 묶어 보던 시대는 지나갔으며, ESS 경쟁력을 확보한 기업과 그렇지 못한 기업 간의 명암이 뚜렷하게 갈리고 있습니다.
전기차 배터리와 ESS 배터리의 구조적 차이
전기차용 배터리와 전력망용 ESS 배터리는 고객사의 요구 조건과 수익 구조에서 큰 차이를 보입니다.
| 구분 | 전기차(EV) 배터리 | 전력망 및 데이터센터용 ESS |
|---|---|---|
| 핵심 요구 성능 | 주행거리, 급속충전, 경량화 | 수명(사이클), 안전성, 고효율 방전 |
| 전방 산업 수요처 | 글로벌 완성차(OEM) 제조사 | 빅테크(MS, 구글, 아마존), 유틸리티 전력사 |
| 현재 업황 사이클 | 캐즘(수요 둔화)에 따른 가동률 조정 | AI 데이터센터 증설로 공급 부족 지속 |
| 판가 및 마진 구조 | 완성차 단가 인하 압박 심화 | 고안전성 프리미엄 및 장기 공급 계약 체결 |
삼성SDI의 흑자 전환: 숫자로 증명된 ESS의 힘
국내 배터리 3사 중 ESS 전환 효과를 가장 뚜렷하게 입증한 기업은 삼성SDI입니다.
시장에서는 전기차 업황 부진으로 인해 대규모 적자를 예상했으나, 삼성SDI는 2026년 2분기 영업이익 흑자 전환을 달성하며 시장의 우려를 뒤집었습니다.
실적 반등의 일등 공신은 ESS 사업부였습니다. 전체 매출에서 ESS가 차지하는 비중이 30% 수준까지 올라왔으며, 고수익 제품 중심의 출하에 힘입어 영업이익 기여도는 약 50%에 달했습니다.
정부의 차세대 인공지능 배전망 사업에서도 삼성SDI 배터리셀이 전체 낙찰 용량의 66%를 차지하며 독보적인 점유율을 기록했습니다. 2-3년 치의 데이터센터용 ESS 물량이 사실상 완판되면서 실적의 하방 지지력을 확보했다는 평가입니다.
로봇 배터리와 전고체: 기대감과 현실의 시차
최근 시장에서는 휴머노이드 로봇 배터리와 전고체 배터리에 대한 관심도 뜨겁습니다. 로봇이 24시간 교대 없이 구동되기 위해서는 다수의 탈부착식 배터리가 필요하다는 논리입니다.
하지만 냉정한 투자 관점에서 로봇 배터리가 대규모 실적으로 연결되기까지는 여전히 시간이 필요합니다. 글로벌 로봇 제조사들의 본격적인 대량 양산 체제가 아직 갖춰지지 않았기 때문입니다.
따라서 지금 시점에서 2차전지 투자의 현실적인 잣대는 먼 미래의 로봇 테마가 아니라, 지금 당장 조 단위 수주와 현금흐름을 만들어내는 ESS 사업의 비중이어야 합니다.
팩트와 향후 투자 전략 비교
확인된 핵심 팩트
- 2차전지 전방 수요의 중심축이 전기차에서 AI 데이터센터 및 전력망용 ESS로 이동했습니다.
- 삼성SDI는 ESS 매출 비중 30%, 영업이익 비중 50%를 기록하며 2분기 흑자 전환에 성공했습니다.
- SK이노베이션(SK온) 역시 미국 포드와의 합작 설비를 다운사이징하고 ESS 중심의 포트폴리오 재편을 추진하고 있습니다.
- 미국 정부의 중국산 배터리 공급망 배제 정책으로 인해 국내 셀 메이커들의 대미 ESS 수주 기회가 확대되고 있습니다.
투자 전략 관점의 시사점
- 단순 리튬 가격 반등이나 전기차 테마에 의존하는 양극재·소재 기업은 실적 회복에 추가적인 시간이 걸릴 수 있습니다.
- 실적 기반의 반등을 노린다면 ESS 수주 잔고가 풍부하고 실질 흑자를 내고 있는 대형 셀 메이커(삼성SDI 등) 중심으로 압축 대응하는 전략이 유리합니다.
자주 묻는 질문 (FAQ)
Q1. 전기차 시장이 살아나지 않아도 ESS만으로 2차전지 주가가 오를 수 있나요? 전기차 비중이 절대적인 소재 기업은 제한적일 수 있지만, 대형 셀 제조사는 ESS 매출과 이익 기여도가 30-50%까지 올라왔기 때문에 전기차 캐즘의 충격을 충분히 완충하고 독자적인 실적 턴어라운드를 만들 수 있습니다.
Q2. 중국산 저가 LFP 배터리와의 경쟁에서 한국 ESS가 이길 수 있나요? 미국의 대중국 관세 인상 및 국방·인프라 법안을 통한 중국산 배터리 사용 금지 조치로 인해, 북미 데이터센터와 공공 전력망 시장에서는 한국산 고안전성 삼원계(NCM) 및 프리미엄 ESS 배터리가 독점적인 반사이익을 얻고 있습니다.
작성 기준일 및 안내 사항
- 작성 기준일: 2026년 9월 15일
- 본 포스팅은 공시 데이터 및 산업 분석 자료를 바탕으로 작성된 경제 콘텐츠이며, 특정 종목의 매수·매도를 추천하지 않습니다.