핵심 직답 (Direct Answer)
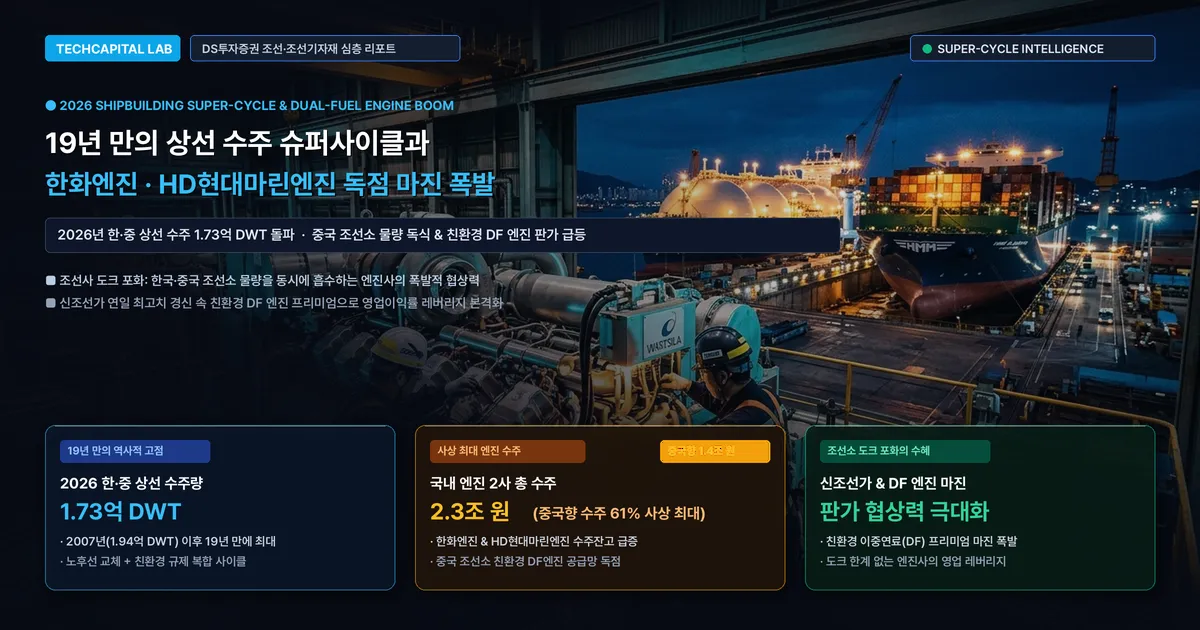
DS투자증권의 조선·엔진 산업 리포트(‘한·중 상선 수주 초호황, 수혜의 중심은 엔진사’)를 바탕으로 2007년 이후 19년 만에 역대 최대치를 경신하는 상선 발주량과 한화엔진·HD현대마린엔진의 중국향 독점 수혜 구조를 분석합니다.
DS투자증권에서 발행된 조선·해운 섹터 심층 리포트(‘한·중 상선 수주 초호황, 수혜의 중심은 엔진사’)는 2026년 글로벌 상선 발주량이 과거 조선업 최고의 황금기였던 2007년(1.94억 DWT) 이후 19년 만에 사상 최대치를 경신할 것이라는 강력한 사이클 전망을 제시했습니다.
지정학적 분쟁에 따른 글로벌 항로 우회와 해상 운임 강세, 그리고 국제해사기구(IMO) 및 유럽연합(EU)의 탄소 배출 규제 강화가 맞물리며 초대형 암모니아 운반선(VLAC), 탱커, LNG·LPG 운반선 발주가 폭발하고 있습니다. 특히 이번 리포트는 조선소들의 도크(도크 슬롯 부족) 한계를 넘어, 한국과 중국 조선소 모두로부터 고마진 친환경 이중연료(DF) 엔진 수주를 싹쓸이하고 있는 선박 엔진 제조사(한화엔진, HD현대마린엔진)가 이번 슈퍼사이클의 가장 확실한 수익성 독점 기업이라는 점을 명확히 짚어냈습니다.
19년 만에 도래한 조선업 슈퍼사이클의 실체와 선박 엔진 제조사들의 폭발적인 판가 상승 여력을 정량 데이터를 통해 분석합니다.
핵심 요약 (TL;DR)
- 19년 만의 역대 최대 상선 발주량: 2026년 누적(YTD) 기준 한·중 양국의 상선 수주량은 1.73억 DWT에 달하며, 연말까지 2007년의 역대 최고치(1.94억 DWT)를 넘어설 것이 확실시됩니다.
- 수혜의 정점은 선박 엔진사: 국내 엔진 2사(한화엔진, HD현대마린엔진)의 2026년 누적 수주액은 약 2.3조 원을 달성했으며, 이 중 중국 조선소향 수주액만 1.4조 원으로 사상 최대치를 기록 중입니다.
- 판가 협상력(Pricing Power)의 극대화: 신조선가 지수가 바닥을 찍고 연일 최고치를 경신하는 가운데, 친환경 이중연료(Dual-Fuel) 엔진의 공급 부족으로 엔진 판가와 영업이익률이 가파르게 동반 상승하는 국면에 진입했습니다.
1. DS투자증권 리포트 핵심 개요 및 상선 발주 데이터
DS투자증권은 글로벌 조선업이 단순한 단기 반등을 넘어 구조적 다년간 슈퍼사이클에 진입했다고 진단했습니다.
| 지표 항목 | 분석 수치 및 전망 | 시장 의미 |
|---|---|---|
| 2026년 한·중 상선 수주량 | 약 1.73억 DWT (YTD 기준) | 2007년 역대 최대치(1.94억 DWT) 돌파 유력 |
| LNG선 수주 실적 (140k cbm+) | 61척 수주 달성 | 2025년 연간 수주량(35척)을 이미 74% 초과 |
| 국내 엔진 2사 합산 수주액 | 약 2.3조 원 | 중국향 수주액만 1.4조 원으로 역대 최대 |
| 글로벌 신조선가 지수 | 지속 우상향 랠리 | 2008년 고점 수준에 근접 |
| 업종 최선호 전략 | 선박 엔진 섹터 비중확대(Overweight) | 한화엔진 및 HD현대마린엔진 집중 수혜 |
보고서는 한국 대형 조선사들이 이미 3-4년 치의 건조 슬롯을 꽉 채워 신규 수주 여력이 제한적인 상황에서, 한국과 중국 조선소 전체의 건조량을 뒷받침하는 핵심 심장부인 엔진 제조사의 가치가 극대화되고 있음에 주목합니다.
2. 19년 만의 슈퍼사이클을 견인하는 3대 동력
현재 조선업 호황은 과거 2000년대 중국의 철광석 수입 급증에 의존했던 단순 물동량 팽창 사이클과 질적으로 다릅니다.
- 지정학적 리스크에 따른 해상 톤-마일(Ton-Mile) 급증: 홍해 사태와 호르무즈 해협 불안으로 글로벌 선박들이 수에즈 운하 대신 아프리카 희망봉으로 우회하면서 선박 운항 거리가 30% 이상 늘어났고, 이는 실질적인 가용 선복량 부족과 해상 운임 강세로 이어져 선주들의 신규 발주를 강제하고 있습니다.
- 친환경 규제(IMO 2030·EU ETS)와 노후선 교체 사이클: 2000년대 초중반에 대량 건조된 상선들이 20년 선령에 도달하여 대규모 폐선 및 교체 주기에 진입했습니다. 탄소세를 회피하기 위해 LNG, 메탄올, 암모니아를 연료로 사용하는 친환경 이중연료 선박 발주가 쇄도하고 있습니다.
- 에너지 안보와 가스선(LNG/LPG/VLAC) 발주 폭발: 미국과 중동의 대규모 LNG 수출 터미널 증설과 청정 암모니아 운송 수요가 맞물려 초대형 가스선 발주가 역대 최고치를 기록하고 있습니다.
3. 왜 완성 조선소보다 선박 엔진사가 더 매력적인가?
선박 엔진 제조사들이 완성 조선소보다 더 높은 밸류에이션 프리미엄을 받을 수 있는 이유는 ‘중국 조선소라는 거대한 고객군’을 추가로 확보하고 있기 때문입니다.
| 구분 | 대형 조선사 (HD한국조선해양 등) | 선박 엔진사 (한화엔진, HD현대마린엔진) |
|---|---|---|
| 수주고객 한계 | 자체 도크(건조 공간) 용량에 묶임 | 한국 조선소 + 중국 대형 조선소 전체 공급 |
| 중국과의 경쟁 | 컨테이너선·탱커선에서 중국과 수주 경쟁 | 중국 조선소들이 한국산 고성능 엔진을 필수 수입 |
| 친환경 기술 장벽 | 선체 건조 기술 격차 축소 | 이중연료(DF) 엔진 원천 라이선스 및 가공 기술 독점 |
| 판가 협상력 | 후판(철강) 가격 변동성 노출 | 타이트한 엔진 수주잔고 바탕으로 지속적 판가 인상 |
중국 조선소들은 선체 건조 능력은 크게 향상되었으나, 친환경 고압 DF 엔진 제작 능력과 신뢰성은 여전히 한국 엔진사에 절대적으로 의존하고 있습니다. 2026년 중국 조선소들이 수주한 대규모 물량이 고스란히 국내 엔진 2사의 1.4조 원대 중국향 수출 일감으로 전환되는 구조입니다.
4. 실전 투자자가 점검해야 할 체크포인트 및 리스크
조선 엔진 섹터의 구조적 실적 성장은 명확하지만, 다음 3가지 핵심 체크포인트를 관리해야 합니다.
- 선박용 엔진 부품 및 주조물 공급망 병목: 크랭크샤프트(Crankshaft), 실린더 라이너 등 핵심 엔진 단조·주조 부품의 공급 속도가 엔진 조립 속도를 따라오는지 확인해야 합니다.
- 환율 변동에 따른 결제 마진율: 선박 엔진 수출 대금의 달러 결제 비중이 높기 때문에 원/달러 환율 하락 시 원화 환산 마진율 변동을 체크해야 합니다.
- 중국 엔진 국산화 추이: 중국이 중소형 선박 엔진의 국산화를 추진하고 있으나, 대형 상선용 하이엔드 DF 엔진 기술 격차는 최소 5년 이상 유지되고 있어 단기 위협은 제한적입니다.
자주 묻는 질문 (FAQ)
Q1. 조선소의 도크가 꽉 차면 엔진사 실적도 한계에 부딪히지 않나요?
그렇지 않습니다. 한국 조선소가 포화되면 선주들은 중국 조선소로 발주를 넣게 되는데, 중국 조선소가 배를 짓기 위해 한국 엔진사에 주문을 넣기 때문에 엔진사는 글로벌 전체 발주량의 수혜를 고스란히 누립니다.
Q2. 한화엔진과 HD현대마린엔진 중 어느 곳의 수혜가 더 큰가요?
한화엔진은 한화오션 인수 후 캡티브(계열사) 물량과 중국 수출 물량이 동시에 폭증하고 있으며, HD현대마린엔진(구 STX중공업)은 HD현대 그룹의 엔진 사업 수직계열화 시너지로 중소형 선박 엔진 시장을 장악하고 있어 두 회사 모두 독과점적 수혜를 누립니다.
Q3. 신조선가 상승이 엔진 판가에 언제 반영되나요?
선가 상승은 보통 6개월-1년의 시차를 두고 엔진 계약 단가에 반영됩니다. 2024-2025년에 체결된 고선가 계약 물량이 2026년 하반기부터 본격 출하되면서 엔진사들의 영업이익률이 두 자릿수로 도약할 전망입니다.
19년 만의 글로벌 상선 발주 슈퍼사이클 속에서, 한국과 중국 조선소의 심장을 모두 책임지고 있는 K-선박 엔진사들.
치솟는 신조선가와 친환경 엔진 쇼티지를 무기로 역대급 어닝 서프라이즈를 예고하고 있는 조선 엔진 섹터, 과연 하반기 증시를 주도할 최강의 주도주가 될 수 있을까요? 여러분의 의견을 댓글로 남겨주세요.
관련 글 둘러보기
- /posts/air-cargo-supercycle-korean-air-hana-report-20260908/ : 항공화물 슈퍼사이클과 대한항공 목표주가 4만1천원 분석
- /posts/drone-warfare-k-defense-mum-t-ds-report-20260908/ : 우크라이나·중동발 드론 전쟁 혁명과 K-방산 4대 수혜주 분석
- /posts/hyundai-posco-louisiana-steel-plant-us-tariffs/ : 글로벌 제조 밸류체인 현지화 및 공급망 분석